Цифровой рубль: что изменится с 1 сентября 2026 года
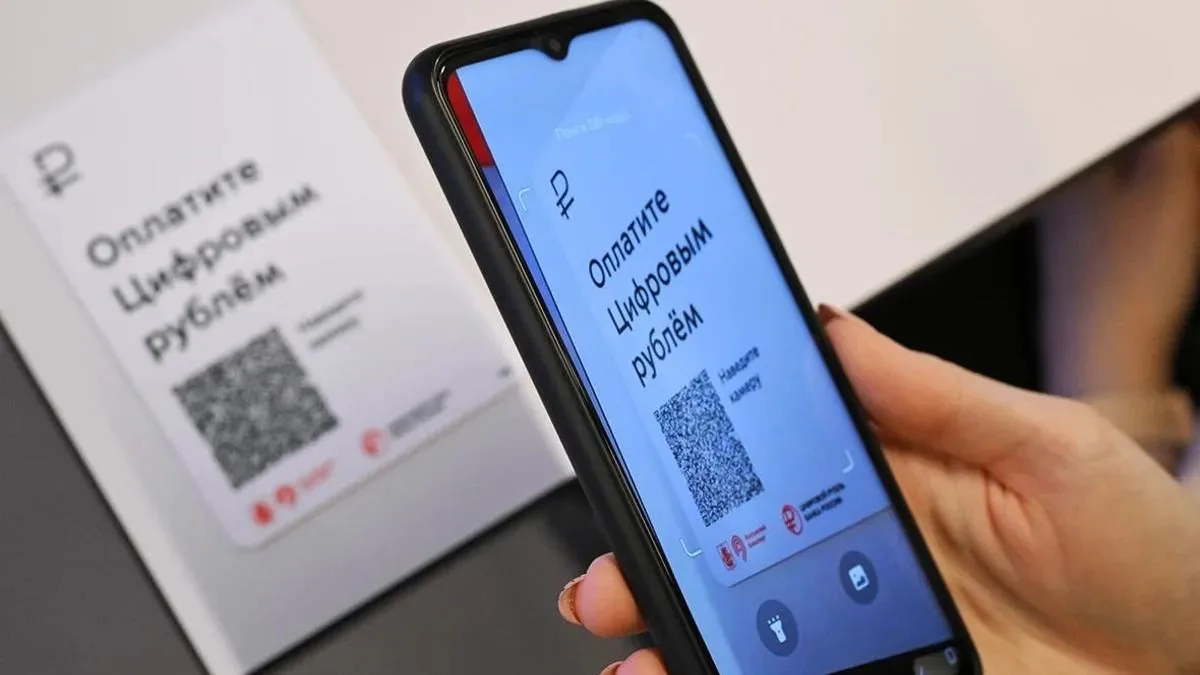
С 1 сентября 2026 года в России начинается массовое внедрение цифрового рубля — третьей формы национальной валюты наравне с наличными и безналичными деньгами. Разбираемся, как это будет работать и зачем нужно.
Что такое цифровой рубль?
Это не бумага и не запись на банковском счёте, а уникальный цифровой код, который хранится на платформе Банка России. По курсу он полностью равен обычному рублю: 1:1.
Как это работает?
-
Деньги хранятся на платформе ЦБ, банки выступают только посредниками
-
Пополнять кошелёк и платить можно через привычное мобильное приложение банка
-
Оплата товаров и услуг — по универсальному QR-коду
-
Проценты на остаток не начисляются, кредитов в цифровых рублях не будет
Зачем это нужно?
-
Безопасность. Если у банка отзовут лицензию, ваши цифровые рубли сохранятся на платформе ЦБ
-
Целевые траты. Государство сможет программировать платежи (например, маткапитал — только на детские товары)
-
Удобство бизнесу. Расчёты с поставщиками и зарплата — без сотен реквизитов
-
Экономия. Комиссии для бизнеса ниже эквайринга: 0,3% против 1,5–2,5%
Когда можно будет пользоваться?
-
С 1 сентября 2026 года крупные банки и торговые сети (с выручкой от 120 млн рублей) обязаны подключить оплату цифровыми рублями
-
К 2028 году подключатся все банки и большинство магазинов
-
Для граждан всё добровольно — никто не заставит открывать кошелёк
Важно знать!
Уже появились мошенники, которые под видом «активации кошелька» или «инвестиций в цифровой рубль» выманивают данные. Официальные кошельки запустят только банки, никаких дополнительных действий по телефону не требуется.
Что делать?
-
Ждать сентября и следить за обновлениями в приложении своего банка
-
Не вестись на звонки и сайты с предложениями «инвестировать в цифровой рубль»
-
Помнить: цифровой рубль — дополнение, а не замена наличным и безналичным деньгам
Будьте в курсе и сохраняйте спокойствие